Wohnmobil- und Wohnwagenversicherung: Haftpflicht, Kasko, Inhalt, Schutzbrief und was beim Mieten gilt
Was Pflicht ist, wann Teil- oder Vollkasko sinnvoll ist, was die Inhaltsversicherung abdeckt, wie das Saisonkennzeichen wirkt und was bei Mietwohnmobilen gilt.
Stand 13.10.2026 · 11 Min. Lesezeit
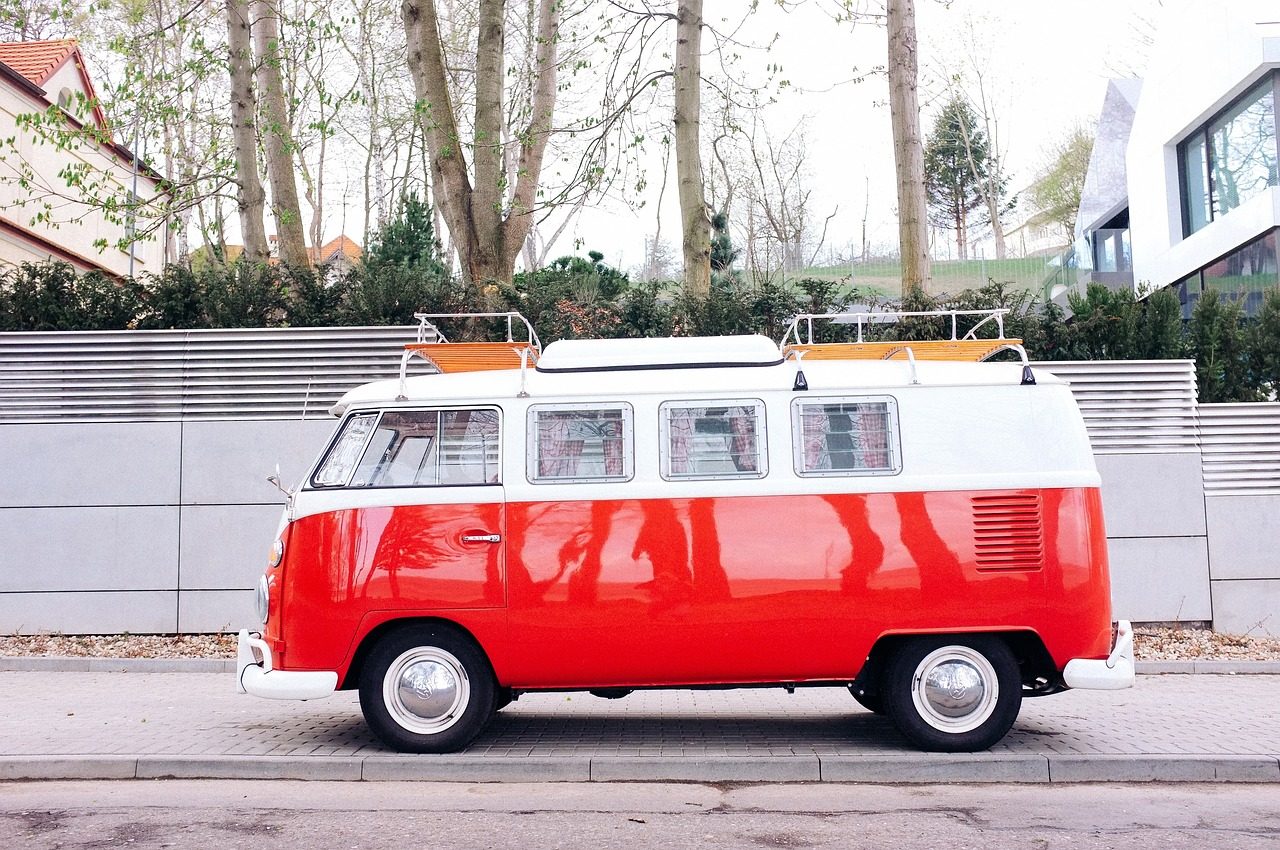
Pflicht ist beim Wohnmobil nur die Kfz-Haftpflicht, beim Wohnwagen eine eigene Anhänger-Haftpflicht. Alles andere ist freiwillig, und genau da entscheidet sich, ob du nach einem Hagelschauer, einem Einbruch auf dem Stellplatz oder einem Unfall in Kroatien auf den Kosten sitzen bleibst. Die Faustregel: Neue oder teure Fahrzeuge Vollkasko, ältere Teilkasko, bei beiden die Inhaltsversicherung prüfen und den Schutzbrief nicht vergessen. Dieser Artikel erklärt die Bausteine; welchen Anbieter du nimmst, musst du selbst vergleichen.
Haftpflicht: Pflicht und Deckungssummen
Die Kfz-Haftpflicht zahlt Schäden, die du anderen zufügst. Ohne sie gibt es keine Zulassung. Bei Wohnmobilen wird sie wie beim Pkw nach Typklasse, Regionalklasse und Schadenfreiheitsklasse berechnet, oft aber mit eigenen Tarifen, weil Wohnmobile seltener fahren und seltener Unfälle verursachen.
Beim Wohnwagen ist das anders: Der Anhänger braucht eine eigene Haftpflicht, weil er ein eigenes Kennzeichen hat. Schäden während der Fahrt deckt zwar meist die Haftpflicht des Zugfahrzeugs, aber nicht alles, was der abgekuppelte Wohnwagen auf dem Campingplatz anrichtet. Die Anhänger-Haftpflicht ist günstig und Pflicht.
Achte auf die Deckungssumme: Üblich sind heute pauschal 100 Millionen Euro für Sach- und Vermögensschäden, mit einer Grenze je geschädigter Person. Die gesetzliche Mindestdeckung ist deutlich niedriger und bei einem schweren Personenschaden zu knapp.
Zweitwagenregelung: Das Wohnmobil muss nicht bei null anfangen
Wer zum Pkw ein Wohnmobil anmeldet, startet ohne Sondereinstufung in der Schadenfreiheitsklasse 0, also ohne Rabatt. Die Zweitwagenregelung vermeidet das: Viele Versicherer stufen ein weiteres Fahrzeug im Haushalt günstiger ein, wenn schon ein Erstfahrzeug versichert ist. Der ADAC nennt als typische Voraussetzungen, dass das Erstfahrzeug nicht in SF-Klasse 0 steht und dass Versicherungsnehmer, Halter und Fahrerkreis zu den Tarifregeln passen; auch Alter und Fahrerfahrung der Fahrer zählen (Stand Oktober 2026).
Was du wissen musst:
- Eine automatische Gleichstellung mit dem Erstwagen gibt es nicht. Das Wohnmobil bekommt eine eigene, niedrigere Einstiegsklasse und fährt sich von dort hoch.
- Die Regeln sind Sache des Versicherers und nicht einheitlich. Als Beispiel: Die HUK-COBURG lässt ein Wohnmobil als Zweitfahrzeug höchstens in SF 2 starten (Pkw höchstens in SF 4), verlangt Fahrer ab 23 Jahren und akzeptiert auch ein Erstfahrzeug bei einem anderen Versicherer. Andere Anbieter gewähren die Sondereinstufung nur, wenn beide Verträge bei ihnen laufen.
- Gleiche SF-Klasse heißt nicht gleicher Beitrag. Typklasse, Fahrzeugwert, Fahrleistung und Fahrerkreis rechnen weiter mit.
Frag deshalb bei jedem Angebot ausdrücklich nach der Einstufung als Zweitfahrzeug und vergleiche den Beitrag, nicht die SF-Klasse.
Teilkasko oder Vollkasko?
| Schaden | Teilkasko | Vollkasko |
|---|---|---|
| Diebstahl des Fahrzeugs, Einbruch | ja | ja |
| Glasbruch (auch Dachhauben, je nach Tarif) | ja | ja |
| Sturm, Hagel, Überschwemmung, Blitz | ja | ja |
| Wildunfall (Haarwild, je nach Tarif alle Tiere) | ja | ja |
| Marderbiss und Folgeschäden | tarifabhängig, oft gedeckelt | tarifabhängig |
| Brand, Explosion | ja | ja |
| Selbst verschuldeter Unfall | nein | ja |
| Vandalismus | nein | ja |
| Fahrerflucht des Gegners | nein | ja |
Für Wohnmobile gibt es Punkte, die beim Pkw keine Rolle spielen und die du im Tarif suchen solltest:
- Dachhauben und Fenster aus Kunststoff: Nicht jeder Glasbruchtarif deckt Acrylglas.
- Hagel: Alu-Außenhaut und GfK-Dächer leiden; die Reparatur ist teuer und manche Tarife erstatten bei fiktiver Abrechnung nur einen Teil.
- Aufbauschäden: Nässe durch undichte Nähte ist in der Regel kein Kaskoschaden, sondern Wartung. Dafür gibt es die Dichtigkeitsgarantie des Herstellers mit jährlicher Prüfung.
- Neuwertentschädigung: Wie lange nach dem Kauf wird bei Totalschaden der Neupreis gezahlt? 12 bis 36 Monate sind üblich, das macht bei 80.000 Euro einen großen Unterschied.
- Schneedruck und Lawinen für Wintercamper.
- Fahrzeuge über 3,5 t: Manche Tarife enden bei 3,5 t oder einer bestimmten Versicherungssumme; nach einer Auflastung musst du den Vertrag anpassen.
Vollkasko ist vor allem in den ersten Jahren sinnvoll, wenn der Wiederbeschaffungswert hoch ist. Mit einer Selbstbeteiligung (häufig 300 bis 500 Euro Vollkasko, 150 Euro Teilkasko) sinkt der Beitrag. Beim älteren Fahrzeug unter einem bestimmten Wert reicht oft Teilkasko; wichtig ist dann, dass Diebstahl und Hagel drin sind.
Beim Wohnwagen ist die Kasko ebenfalls getrennt vom Zugfahrzeug abzuschließen. Die Vollkasko des Pkw deckt den Anhänger nicht.
Hagelschaden: Was die Kasko zahlt und was nicht
Hagel ist ein Teilkaskoschaden und damit auch in jeder Vollkasko enthalten; die Haftpflicht zahlt dafür nichts. Die Stiftung Warentest fasst die Regeln so zusammen: Die Versicherung zahlt die Reparatur abzüglich der vereinbarten Selbstbeteiligung, und weil es ein Teilkaskoschaden ist, wird er nicht auf den Schadenfreiheitsrabatt angerechnet. Nicht gedeckt sind Wertminderung, Ersatzfahrzeug und Nutzungsausfall. Den Schaden meldest du umgehend, bevor du etwas reparieren lässt.
Wie häufig das vorkommt, zeigt die Bilanz des Versichererverbands GDV: 2025 wurden bundesweit rund 190.000 Schäden an Kraftfahrzeugen durch Naturgefahren gemeldet, die Versicherer zahlten dafür 650 Millionen Euro. Das war ein ruhiges Jahr; ein einziges schweres Unwetter kann die Bilanz einer Region drehen.
Beim Wohnmobil kommen drei Punkte dazu:
- Getroffen wird vor allem das Dach mit Dachhauben, Solarmodulen und Klimaanlage. Fotografiere es einmal im Jahr, dann kannst du neue Dellen von alten unterscheiden. Nicht reparierte Vorschäden werden beim nächsten Hagel abgezogen.
- Lass den Aufbau nach einem Hagelschlag auf Risse an Hauben, Kanten und Nähten prüfen. Eine Delle ist ein Schönheitsfehler, ein Haarriss in der Dachhaube ist der Anfang eines Wasserschadens, und Nässe, die Monate später auffällt, lässt sich dem Hagel kaum noch zuordnen.
- Wer ohne Kasko fährt, trägt den Hagelschaden selbst. Für ein älteres Wohnmobil ist das der wichtigste Grund, die Teilkasko zu behalten.
Im Winterlager mit Saisonkennzeichen bleibt der Hagelschutz in der Regel über die Ruheversicherung bestehen (siehe unten).
Inhaltsversicherung: Was drin ist
Die Kasko ersetzt das Fahrzeug und fest eingebaute Teile. Alles Lose, also Kleidung, Fahrräder, Laptop, Campingmöbel, Vorzelt, Geschirr, Grill, ist nach einem Einbruch nicht versichert. Auf die Hausratversicherung kannst du dich dabei nicht verlassen: Laut Verbraucherzentrale NRW ist ein Diebstahl oder Schaden im Wohnwagen oder Wohnmobil darüber nicht abgedeckt, und auch der Versichererverband GDV schreibt, dass die Hausratversicherung beim Zelten und im Wohnmobil nicht greift. Eine Reisegepäckversicherung passt meist ebenfalls nicht, weil sie das Gepäck unterwegs schützt, nicht auf dem Campingplatz.
Die Inhalts- oder Campingversicherung schließt diese Lücke. Prüfe:
- Versicherungssumme: Rechne ehrlich zusammen, was im Fahrzeug liegt. Zwei E-Bikes allein sind schnell mehrere tausend Euro.
- Welche Gefahren gedeckt sind. Üblich sind Diebstahl, Feuer, Sturm, Hagel, Blitz, Überschwemmung und Explosion.
- Ob Fahrräder am Heckträger und das aufgebaute Vorzelt mitversichert sind. Die Verbraucherzentrale NRW weist darauf hin, dass der Schutz oft nur für Dinge im Fahrzeug gilt: Was im Vorzelt liegt, fällt häufig heraus, Räder auf dem Träger meist auch, und manche Versicherer schließen Fahrräder und Sportgeräte ganz aus.
- Ob Bargeld, Schmuck und Elektronik eingeschlossen sind und bis zu welcher Summe. Entschädigungsgrenzen je Gegenstand sind bei E-Bikes der kritische Punkt.
- Ob Diebstahl nur bei Einbruchspuren gilt (bei E-Bikes am Träger wichtig).
- Welche Obliegenheiten gelten, etwa ob Wertsachen in der Nacht nicht sichtbar liegen dürfen.
Wer mit wenig Gepäck reist, kann darauf verzichten; wer mit E-Bikes, Drohne, Kamera und Kindern unterwegs ist, selten.
Für Dauercamper gibt es eigene Campingpolicen, die Wohnwagen, Vorzelt und Inventar am festen Platz abdecken. Laut GDV greifen sie nur, wenn der Wohnwagen auf einem offiziellen Campingplatz oder im Winterlager steht.
Schutzbrief und Auslandsschutz
Der Schutzbrief ist der Baustein, der im Urlaub am häufigsten gebraucht wird: Pannenhilfe, Abschleppen, Rücktransport des Fahrzeugs, Weiterreise oder Hotel bei einem Defekt. Prüfe bei Wohnmobilen, bis zu welchem Gewicht und welcher Länge der Schutzbrief gilt. Viele Pkw-Schutzbriefe enden bei 3,5 t oder bei einer Fahrzeuglänge, die ein Alkoven überschreitet, und ein Abschleppwagen für 4 t ist eine andere Preisklasse. Beim Gespann gehört der Wohnwagen ausdrücklich mit in den Schutzbrief, sonst bleibt er am Straßenrand stehen.
Für das Ausland sind zwei Dinge wichtig:
- Mallorca-Police oder Auslandsschadenschutz: Wenn du im Ausland einen Unfall mit einem Gegner hast, der schlecht versichert ist, zahlt deine eigene Versicherung so, als wäre der Gegner nach deutschem Recht versichert. Das ist in Süd- und Osteuropa relevant.
- Grüne Karte: In der EU nicht mehr Pflicht, in Ländern wie Albanien, Türkei, Marokko oder Bosnien-Herzegowina aber nötig oder dringend empfohlen. Kostenlos bei der Versicherung anfordern und ausdrucken.
Saisonkennzeichen und Ruheversicherung
Mit einem Saisonkennzeichen ist das Fahrzeug nur in einem festen Zeitraum von mindestens zwei und höchstens elf Monaten zugelassen. Außerhalb der Saison darf es weder fahren noch im öffentlichen Raum stehen, auch nicht auf der Straße vor dem Haus. Du sparst Steuer und Versicherungsbeitrag anteilig.
Während der Ruhezeit gilt die beitragsfreie Ruheversicherung: Haftpflicht bleibt bestehen, die Teilkasko in der Regel auch, sofern sie vorher Bestandteil des Vertrags war. Eine Vollkasko ruht meist. Das heißt: Ein Hagelschaden auf dem privaten Stellplatz im Januar ist über die Teilkasko gedeckt, ein Schaden beim Rangieren in der Garage nicht. Die genauen Bedingungen stehen im Vertrag, und sie unterscheiden sich je nach Anbieter. Wer sein Wohnmobil auch im Winter nutzt, ist mit ganzjähriger Zulassung und einem Tarif mit Wenigfahrerrabatt oft besser bedient.
Oldtimer und H-Kennzeichen: Die Versicherung für alte Wohnmobile
Für ein altes Wohnmobil kann eine Oldtimerversicherung deutlich günstiger sein als ein normaler Tarif. Zwei Dinge werden dabei oft verwechselt: das H-Kennzeichen (Zulassung und Steuer) und der Oldtimertarif (Versicherung). Das eine setzt das andere nicht voraus.
| H-Kennzeichen | Oldtimerversicherung | |
|---|---|---|
| Wer entscheidet | Zulassungsbehörde auf Grundlage eines Gutachtens nach § 23 StVZO | der Versicherer nach eigenen Annahmeregeln |
| Mindestalter | Erstzulassung vor mindestens 30 Jahren | meist 30 Jahre; laut ADAC nehmen manche Tarife Fahrzeuge schon ab 20 Jahren |
| Zustand | weitgehend original, gut erhalten | je nach Versicherer, oft mit Zustandsnachweis oder Wertgutachten |
| Was es bringt | pauschale Kfz-Steuer von 191,73 Euro im Jahr (Stand Oktober 2025, ADAC), Einfahrt in Umweltzonen ohne Plakette | niedriger Beitrag; nach einem Schaden laut ADAC normalerweise keine Rückstufung |
| Bedingungen | gültige Hauptuntersuchung | Fahrleistung meist begrenzt, laut ADAC oft auf 9.000 km im Jahr; ein Alltagsfahrzeug muss vorhanden sein |
Beim Wohnmobil gibt es Besonderheiten. Das Oldtimergutachten umfasst auch den Wohnaufbau: Ein undichtes Dach oder ein verrotteter Innenraum schließt das H-Kennzeichen aus. Nachträgliche Ausbauten gelten als zeitgenössisch, wenn sie selbst mindestens 30 Jahre alt sind oder zur damaligen Zeit üblich waren. Moderne Anbauten wie fest montierte Solarmodule, Sat-Anlagen oder LED-Leisten können das Gutachten gefährden; faltbare Module sind die sichere Lösung. Das Oldtimergutachten ist außerdem kein Wertgutachten. Das brauchst du gegebenenfalls zusätzlich für die Kasko, eine Kurzbewertung gibt es ab rund 100 Euro.
Prüfe vor dem Wechsel in den Oldtimertarif drei Dinge: ob die Kilometergrenze zu deinen Reisen passt (eine Skandinavienrunde verbraucht schnell die Hälfte), ob du ein Alltagsfahrzeug nachweisen kannst, und zu welchem Wert das Fahrzeug versichert ist. Bei gepflegten alten Reisemobilen steigt der Marktwert; der ADAC rät, Wertsteigerungen in den Vertrag einzuschließen. Zum Vergleich bei der Steuer: Ohne H-Kennzeichen zahlt ein 2,8-Tonner in der schlechtesten Schadstoffgruppe laut ADAC-Tabelle 440 Euro im Jahr.
Was bei Mietwohnmobilen gilt
Ein Mietwohnmobil ist über den Vermieter versichert, mit Haftpflicht und in der Regel Vollkasko. Der Haken ist die Selbstbeteiligung: Sie liegt häufig bei einem vierstelligen Betrag und wird bei jedem Schaden fällig, auch beim Kratzer am Rangieren. Viele Vermieter verkaufen eine Reduzierung der Selbstbeteiligung gegen Aufpreis. Lies vorher:
- Welche Schäden ausgenommen sind: Dach, Unterboden, Reifen, Glas und Innenraum sind oft nicht von der Kasko oder der Reduzierung gedeckt. Gerade Dachschäden durch zu niedrige Durchfahrten sind der Klassiker.
- Ob grobe Fahrlässigkeit mitversichert ist (vergessene Dachhaube, falscher Kraftstoff).
- Ob der Inhalt versichert ist; meist nicht, dann hilft nur die eigene Hausrat- oder Reiseversicherung.
- Ob es einen Schutzbrief gibt und was bei einer Panne im Ausland passiert.
Bei Privatvermietung über Plattformen läuft die Versicherung meist über die Plattform. Lies auch hier die Bedingungen und den Ausschlusskatalog, bevor du die Kaution überweist. Mehr dazu unter Wohnmobil mieten: Worauf du achten musst.
Was dir die Versicherung nicht abnimmt
Überladung, abgelaufene Gasprüfung, Fahren ohne passende Führerscheinklasse oder Alkohol: Bei grober Fahrlässigkeit darf die Kasko kürzen, bei fehlender Fahrerlaubnis kann die Haftpflicht Regress nehmen. Wer über 3,5 t fährt, braucht die richtige Klasse (siehe Welchen Führerschein brauchst du?) und sollte das Gewicht kennen (siehe Zuladung und Überladung). Die beste Police nützt nichts, wenn der Vertrag wegen eines Verstoßes nicht greift.
Wenn du unsicher bist, welche Bausteine zu deinem Fahrzeug und deiner Reiseweise passen, hilft ein Vergleich mit mindestens drei Angeboten und ein ehrlicher Blick auf den Fahrzeugwert und das, was du mitnimmst.
Häufige Fragen
Welche Versicherung ist beim Wohnmobil Pflicht?
Nur die Kfz-Haftpflicht, beim Wohnwagen eine eigene Anhänger-Haftpflicht. Teilkasko, Vollkasko, Inhaltsversicherung und Schutzbrief sind freiwillig.
Zahlt die Versicherung einen Hagelschaden am Wohnmobil?
Ja, wenn du eine Teilkasko oder Vollkasko hast. Gezahlt wird die Reparatur abzüglich der Selbstbeteiligung, und der Schadenfreiheitsrabatt bleibt unberührt. Wertminderung und Nutzungsausfall sind nicht gedeckt. Die Haftpflicht zahlt Hagel nicht.
Kann ich mein Wohnmobil als Zweitwagen versichern?
Bei vielen Versicherern ja. Mit der Zweitwagenregelung startet das Wohnmobil in einer günstigeren Schadenfreiheitsklasse statt ohne Rabatt. Die Bedingungen legt jeder Versicherer selbst fest, deshalb bei jedem Angebot ausdrücklich danach fragen.
Zahlt die Hausratversicherung bei Einbruch ins Wohnmobil?
Darauf kannst du dich nicht verlassen: Laut Verbraucherzentrale NRW ist ein Diebstahl im Wohnmobil oder Wohnwagen über die Hausratversicherung nicht abgedeckt. Für lose Gegenstände im Fahrzeug gibt es die Inhaltsversicherung.
Lohnt sich eine Oldtimerversicherung für ein altes Wohnmobil?
Sie kann deutlich günstiger sein, hat aber Bedingungen: Die Fahrleistung ist meist begrenzt, und ein Alltagsfahrzeug muss vorhanden sein. Ein H-Kennzeichen ist für den Oldtimertarif nicht zwingend nötig.
Quellen und weiterführende Links
- ADAC: Wohnmobil überladen, Strafen in Europa
- HUK-COBURG: Saisonkennzeichen
- promobil: Saisonkennzeichen fürs Wohnmobil
- ADAC Autoversicherung: Zweitwagen versichern (Stand 01.10.2026)
- HUK-COBURG: Zweitwagen versichern (Beispiel für eine Anbieterregel)
- Verbraucherzentrale NRW: Fürs Camping richtig versichert
- GDV, Die Versicherer: Campingversicherung (15.03.2024)
- Stiftung Warentest: Autoversicherung, Hilfe nach dem Hagel (24.09.2014)
- AUTOHAUS: GDV-Bilanz, Unwetterschäden an Autos 2025 (13.04.2026)
- ADAC: Oldtimerversicherung, worauf Autofahrer achten sollten (25.06.2021)
- promobil: H-Kennzeichen für Wohnmobil-Oldtimer (25.01.2023)
- ADAC: Kfz-Steuer für Wohnmobile, H-Kennzeichen (13.10.2025)